結論から先に言うと
私道にも固定資産税は原則としてかかり、納税義務者は所有者(共有なら共有者全員)です。ただし「公共の用に供する道路」と認められれば、申告によって非課税になる制度があります(地方税法の、公共の用に供する道路の非課税の定め)。問題は、その認定基準が自治体ごとにかなり違うことで、最終的には私道が所在する市区町村(東京23区は都税事務所)への確認が欠かせません。
「私道の固定資産税」で検索してこのページに来た人の多くは、たぶん次のどちらかだと思う。自分が所有する、または相続した私道の税金がどうなっているのか気になった人。もしくは、購入検討中の土地に私道持分がついていて、その負担がどうなるのか調べている人だ。どちらの場合も、まず整理すべきは「そもそも私道にも税金はかかるのか」「かかるとして誰が払うのか」「非課税にできる条件は何か」という3つの論点になる。この記事ではこの順に整理し、最後に不動産の仕入れ検討で固定資産評価証明書・課税明細をどう読むかまで踏み込む。
本記事のスコープについて
私道まわりの記事はこれまでにも書いてきた。「セットバックとは?」では2項道路のセットバック部分に絞って固定資産税の非課税申告に触れ、「私道の通行権・掘削承諾とは?」では通行・掘削の権利関係と維持管理費の負担割合を扱った。今回はそのどちらとも違う切り口で、私道の敷地全体・共有持分にかかる固定資産税そのものを主役に据える。セットバック部分だけの非課税申告については前者の記事を、私道の補修費用の負担割合については後者の記事を参照してほしい。本記事の情報について
地方税法・地方税に関する制度の一般的な内容は総務省・各自治体の公開情報に基づいています。非課税の認定基準は自治体ごとに大きく異なります。本文で自治体名を挙げている例は、2026年9月時点で各自治体の公開情報から確認できたもので、「自治体によってこれだけ違う」ことを示すためのサンプルです。検討中の土地が所在する自治体の基準とは別物で、改正される可能性もあります。個別の判断は必ず所在地の資産税担当課にご確認ください。本記事は広告(アフィリエイト)を含みます。
1. 私道にも固定資産税はかかるのが原則
まず前提を確認しておきたい。私道だからといって自動的に税金がかからないわけではない。固定資産税は、法律で非課税と定められたものなどを除き、原則として土地に課税されるのが基本の考え方で、私道もこの原則の外にあるわけではない。
登記簿上、私道の地目は「公衆用道路」となっていることが多い。宅地や畑と同じように固定資産課税台帳に登録され、毎年の納税通知書には「土地」として金額が載る。ここまでは普通の土地と変わらない。
ただし実務上は、私道として使われている土地は評価額そのものが低く抑えられていることが多い。非課税の認定を受けていない私道でも、近隣の宅地の評価額をそのまま当てはめるのではなく、大きく減額した評価額で課税している市区町村が多いと、固定資産税の実務を扱う専門家の解説などでは紹介されている。この減額幅は自治体・案件によって差があり、法律で一律に決まっているものではない。「私道だから評価は安いはずだ」と決めつけず、実際の評価額は課税明細や評価証明書で確認するのが確実だ。
なお、私道の評価には「相続税評価」というまったく別の話も出てくる。相続税の計算で使う私道の評価(不特定多数が通る私道は評価しない、特定の人しか通らない私道は3割評価、といった財産評価基本通達の考え方)は、これから説明する固定資産税の非課税制度とは制度も所管も別物だ。似た言葉が並ぶので混同しやすいが、この記事で扱うのはあくまで市区町村(23区は東京都)が課す固定資産税のほうになる。
2. 納税義務者は誰か?共有なら「連帯納税義務」に注意
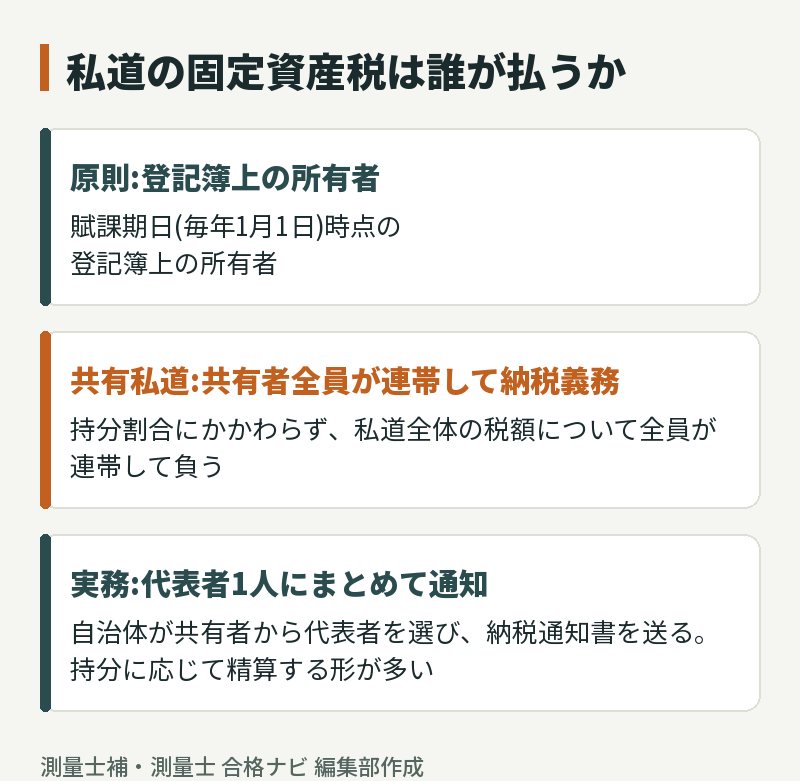
固定資産税の納税義務者は、地方税法の納税義務者の定めにより賦課期日(毎年1月1日)時点で登記簿上の所有者とされている人だ。私道もこの原則どおりで、私道部分の登記簿に記載された所有者(または共有者)が納税義務を負う。
問題は、私道が複数人の共有名義になっているケースだ。分譲地でよく見る「共有持分型」の私道では、沿道の土地所有者数名〜数十名が私道全体を共有していることになる。この場合、地方税法の共有者の連帯納税義務の定めにより、共有者は各自の持分割合にかかわらず、全員が私道全体の税額について連帯して納税義務を負う。たとえば持分が10分の1しかない共有者でも、理屈のうえでは私道全体の固定資産税を一人で全額支払う義務を負いうるということだ。
もっとも、実際の徴収実務では共有者全員に別々の納税通知書が届くわけではない。自治体が共有者の中から代表者を一人選び、その代表者宛てにまとめて通知書を送るのが一般的な運用だ。代表者をどう選ぶかは自治体の運用によって違う。代表者が全額を納付し、ほかの共有者と持分に応じて精算する、という形で回っている共有私道が多いようだ。
私道が絡む土地を仕入れる場合、この「連帯納税義務」の構造は覚えておいて損はない。決済後に自社が新たに共有者の一人になったとき、過去の滞納があった私道だと、理屈上は連帯して支払いを求められるリスクもゼロではないからだ。私道の登記簿を見るときは、単に持分割合だけでなく、そこにどんな義務がぶら下がっているかまで意識しておきたい。納税義務者や通知書の送り先の扱いは、土地の所在地の市区町村(東京23区は都税事務所)の固定資産税の窓口で確認できる。
3. 「公共の用に供する道路」なら非課税になりうる
私道の固定資産税を語るうえで一番重要なのが、この非課税制度だ。地方税法は、「公共の用に供する道路」に対しては固定資産税を課することができないと定めている。いわゆる物的非課税と呼ばれる仕組みで、道路そのものの性質に着目して課税対象から外す制度になる。
ここでいう「公共の用に供する道路」かどうかは、条文だけを読んでも判断できない。たとえば東京都主税局は、利用上の制約を設けず不特定多数の人の利用に供されていること、道路としての客観的な形態を備えていること、の2点を要件として案内している。各自治体の案内や専門家の解説を横断的に見ると、おおむね次の3つの視点に整理できる。
1つ目は開放性だ。所有者が通行に制限を設けず、誰でも通れる状態になっていること。私道の入口に門扉や車止めを置いたり、通行禁止の表示を出したり、植木鉢・車・自転車を置いたりしていると、利用制限があるとみなされて非課税の対象から外れる可能性が高い(東京都主税局も例として挙げている)。2つ目は公共性で、不特定多数の人の通行の用に供されていること。特定の関係者だけが使う専用通路のような私道は、この要件を満たしにくい。3つ目は道路としての客観的な形態で、舗装状況や幅員など、見た目にも道路と認められる作りになっていることが求められる。
大事なのは、この非課税は自動的には適用されないという点だ。要件を満たしていそうな私道でも、所有者が自治体に申告し、担当者が現地を確認してはじめて非課税になる。「うちの私道はどう見ても公共の用に供されているのに、なぜか課税されている」というケースの多くは、単に申告していないだけということも珍しくない。該当しそうかどうかは、所在地の市区町村(23区は都税事務所)に問い合わせて確かめたい。
4. 非課税の基準は自治体でここまで違う
ここが読者にいちばん伝えたい部分になる。「公共の用に供する道路」という条文の文言は全国共通でも、具体的にどんな私道が該当するかの数値基準は、市区町村ごとにばらばらだ。いくつか実例を並べてみる。
東京都(23区)では、「固定資産税・都市計画税非課税申告書(公共の用に供する道路)」を提出し、その年のうちに都税事務所の職員が利用状況を確認したものについて、翌年4月に始まる年度から非課税になると案内している。要件は前章の2点(利用制限がなく不特定多数が利用、道路としての客観的な形態)で、申告には位置や面積の算定方法が分かる実測図などの添付が求められる。
一方、要綱で数値基準をはっきり定めている自治体もある。たとえば鳥取県湯梨浜町の「私道に係る固定資産税の非課税措置取扱要綱」は、幅員がおおむね6m以上、延長がおおむね50m以上で、現に2戸以上の家屋の用に供されていることなどを条件にしており、1月31日までに申請して要件に合うと認められれば翌年度分から非課税、という仕組みになっている。東京都の要件と比べると、同じ「公共の用に供する道路」でも入口の考え方がかなり違うことが分かる。このほか、通り抜けの私道か行き止まりの私道かで要件を分け、行き止まりの私道には複数戸の利用や一定以上の幅員を求める自治体も見られる。
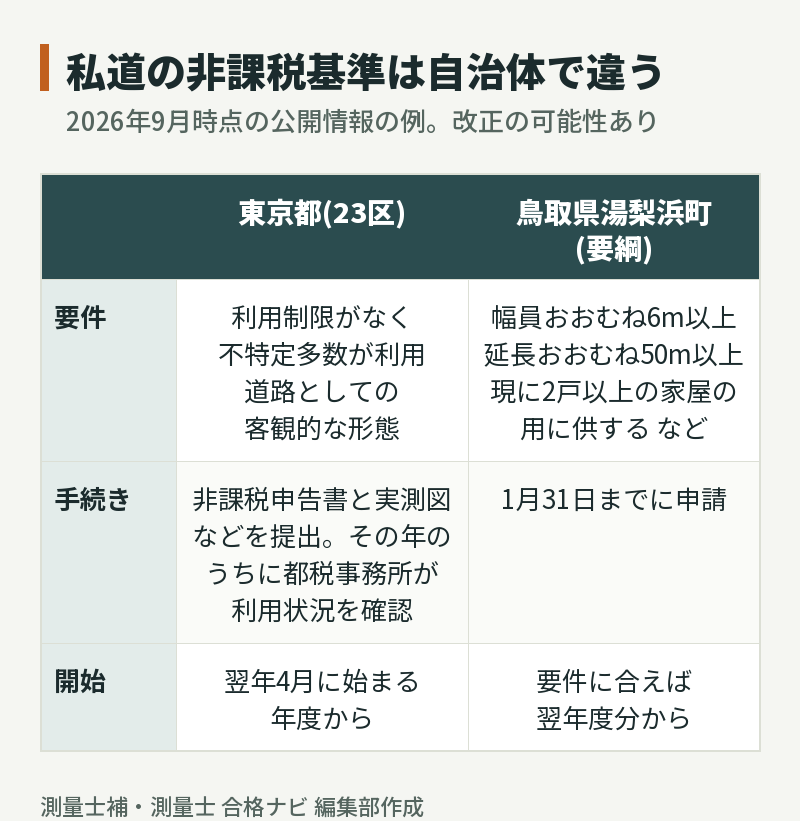
2つ並べただけでも、「数値基準があるかどうか」「幅員や延長を何メートル以上とするか」「戸数の条件」「申請期限」まで、自治体によって条件がまるで違うことが分かってもらえると思う。ここで挙げた基準はあくまで実例のサンプルであり、対象の私道が所在する自治体の基準とは一致しない。制度の存在自体は多くの自治体に共通しているが、中身の運用は自治体ごとの個別ルールとして設計されているというのが実態に近い。判断に迷う私道があれば、面倒でも所在地の資産税課(東京都23区なら都税事務所)に直接問い合わせるのが結局いちばん早い。
5. 申告の流れ
非課税の認定を受けるまでの流れは、自治体ごとに細部は違うものの、大枠は共通している。
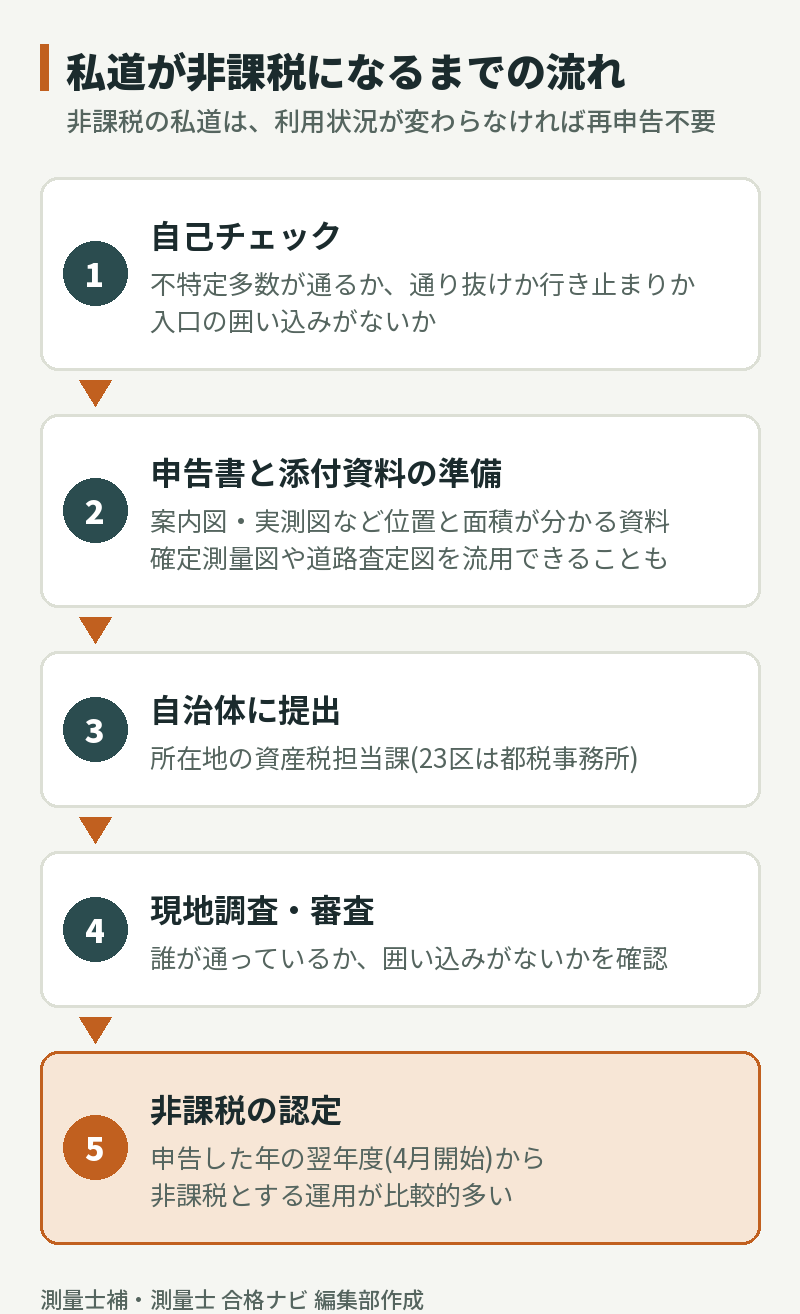
まず自己チェックの段階だ。対象の私道が不特定多数の通行に供されているか、通り抜けか行き止まりか、行き止まりなら接続する家屋が複数あるか、入口を塀や車止めで囲い込んでいないか。ここまでを現地と資料で確認し、非課税の対象になりそうかどうか当たりをつける。
次に申告書の入手と作成だ。多くの自治体では「固定資産税(・都市計画税)非課税申告書(公共の用に供する道路)」といった名称の様式をホームページや窓口で配布している。申告には案内図・実測図など、私道の位置と面積が分かる資料の添付を求められることが多い。過去に確定測量図や道路査定図を取得していれば、それを流用できる場合もある。
申告書を提出したら、自治体の担当者による現地調査・審査が入る。ここで実際の利用状況(誰が通っているか、囲い込みがないか)が確認される。審査を経て要件を満たすと判断されれば、非課税が認定される。適用開始時期は自治体によって表現が異なるが、「申告があった年の翌年度(4月開始)から非課税」という運用が比較的多い。年度の途中で急に非課税に切り替わるわけではない点は覚えておきたい。
なお、すでに非課税の扱いを受けている私道について、毎年あらためて申告し直す必要はないのが一般的だ。一度認定されればその状態が継続し、利用状況に変化がない限り再申告は不要、という案内をしている自治体が多い。逆に言えば、私道の用途が変わって囲い込みが発生したり、通行できる人が限定されたりすれば、非課税の要件から外れる可能性もあるということになる。
6. 共有私道の「税金」と「管理費」は別の話として整理する
私道が絡む相談でよく起きる混同が、固定資産税の話と、私道の補修・舗装にかかる維持管理費の話をごっちゃにしてしまうことだ。この二つは制度としてまったく別物になる。
固定資産税は、非課税の認定を受けていれば市区町村への納税額はゼロになる。しかし非課税=維持管理の費用まで誰も負担しなくていい、という意味ではない。私道の舗装が傷んだり、街灯が切れたりしたときの補修費用は、税金とは別に所有者(共有者)が自分たちで負担するのが原則だ。この負担割合をどう決めるか、持分割・接道距離割・面積割といった考え方の違いは「私道の通行権・掘削承諾とは?」で詳しく扱っている。
逆に、私道が非課税の要件を満たしていない、あるいはまだ申告していない場合は、固定資産税がそのまま発生し続ける。共有私道であれば、前章で触れた連帯納税義務のとおり、共有者の代表者にまとめて通知が届き、持分に応じて分担する形が一般的だ。ここでも「税金の分担」と「補修費用の分担」を同じ基準(たとえば単純に持分割合)で処理している私道もあれば、別々のルールで運用している私道もある。実務では、この二つの分担ルールが書面化されずに慣行だけで続いているケースも少なくないので、既存の分担実績を確認できるなら早めに確認しておいたほうがいい。
※以下は広告(アフィリエイトリンク)です。
この土地を手放すことも考えているなら、まず売却の査定を受けて、今の価格の目安を知っておくと判断しやすい。下のリンクは、不動産会社1社(ミライアスの「スマート仲介」)に売却の査定を申し込むサービスだ。対象は東京都・神奈川県・埼玉県・千葉県の不動産に限られ、市街化調整区域の不動産は対象外になっている。

境さんによると、私道の税金の話は、持分の話や維持管理費の話とセットで出てくることが多く、こんがらがりやすい論点だ。仕入れの現場では、「税金の話か、補修費用の話か」を一度分けて整理するよう意識している。非課税かどうかは評価証明書や課税明細である程度分かるが、補修費用の負担ルールは書面がないことも多く、仲介会社や売主に直接聞くしかない場面もある。測量の勉強を始めてからは、公図や測量図で私道の位置や幅を先に確かめてから話を聞くようになったという。(監修者・境さんのコメント)
7. 仕入れ営業目線:固定資産評価証明書・課税明細でここを見る
ここからは、私道が絡む土地を仕入れ検討する立場での実務に落とし込む。
固定資産評価証明書や課税明細書を取得したら、まず私道部分が本地とは別の地番で切られているかどうかを確認する。別地番になっていれば、その地番ごとの評価額・課税額・非課税の別が見える。本地と一体で扱われている(私道部分に独立した地番が振られていない)場合は、そもそも私道の存在自体が図面上見えにくいこともあるので、公図もあわせて確認しておきたい。私道・境界の位置関係を図面から読み解く基本は公図の見方にも整理しているので、あわせて参照してほしい。
評価額の欄に注目するのも有効だ。私道部分が非課税になっている場合、評価額の欄が0円になっていたり、備考欄に「近傍宅地の評価額」が参考情報として記載されていたりする自治体もある。「評価額0円」の表示があれば非課税の私道である可能性が高い目安になるが、断定は禁物で、最終的には自治体への確認が確実だ。
評価証明書とあわせて「名寄帳」を取得するのもおすすめしたい。名寄帳には、同一の所有者が持つ複数の土地・家屋がまとめて記載されるため、売主が把握していなかった私道の共有持分が見つかることもある。相続で取得した土地では特に、私道の共有持分だけがぽつんと登記簿に残っていて、当の所有者本人も存在を忘れているケースが実務ではめずらしくない。
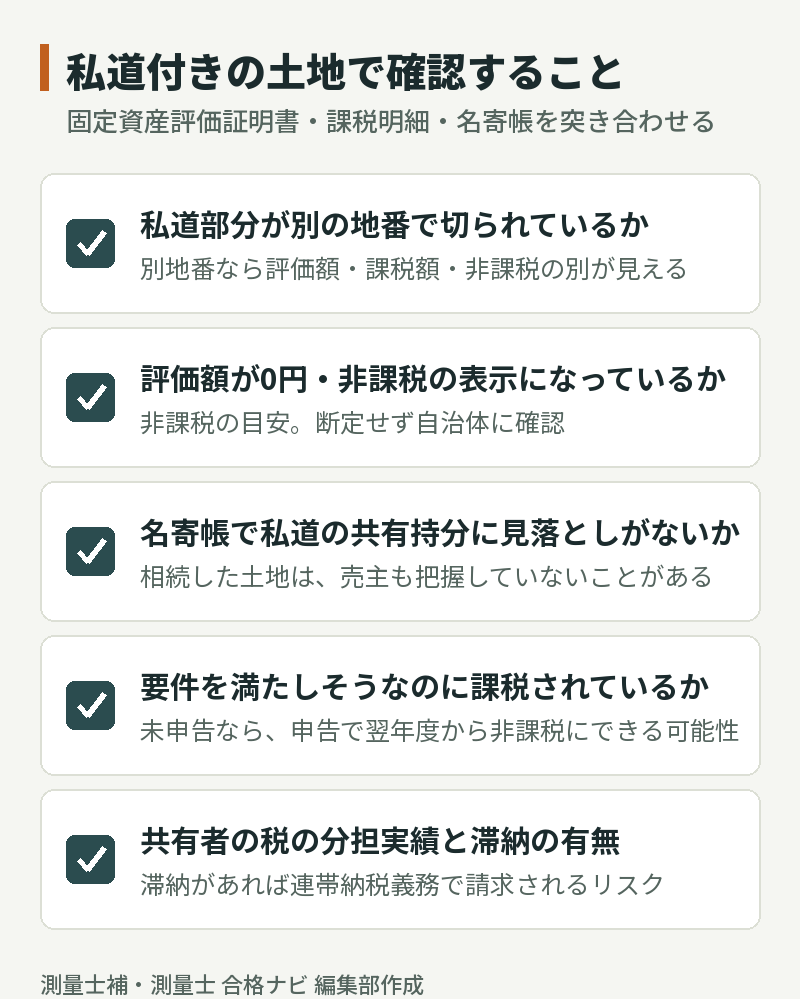
そして最後にもう一つ。非課税の要件を満たしていそうなのに実際には課税されている私道は、単に申告していないだけというケースが少なくないという点も押さえておきたい。決済後に自社(あるいは新しい所有者)が申告すれば、翌年度から非課税に切り替えられる可能性がある。仕入れの検討段階でこの見立てができれば、保有コストの試算に反映できるし、売主側にも「申告していますか」と一声かけられる。地味な確認項目だが、私道持分がついた土地の採算を詰めるうえでは効いてくる視点だと思う。
私道の持分パターン(共有持分型・単独所有型・持分なし)の基本はセットバックの記事で整理しているので、税金の話とあわせて読むと理解が早いはずだ。
8. まとめ
私道にも固定資産税は原則としてかかり、納税義務者は賦課期日時点の所有者、共有名義なら共有者全員が連帯して納税義務を負う。ただし「公共の用に供する道路」と認められれば、申告によって非課税にできる制度がある(地方税法の、公共の用に供する道路の非課税の定め)。問題は、この非課税の認定基準が自治体ごとにまったく違うことで、幅員・延長・戸数・申請期限まで、条文一つでは読み取れない差がある。判断に迷ったら所在地の資産税担当課に確認するのが結局いちばん確実だ。
そして仕入れ営業の視点では、固定資産評価証明書・課税明細・名寄帳を突き合わせることで、私道が非課税になっているか、私道の持分が正しく把握されているかが見えてくる。非課税の要件を満たしていそうなのに課税が続いている私道は、単に未申告というだけのこともある。税金の話と維持管理費の負担割合の話を分けて整理する感覚は、私道が絡む土地を検討するときの基本動作にしておきたい。
なお、固定資産税の制度そのものは測量士補試験の出題範囲ではない。ただ、私道の位置・幅員・面積を公図や測量図から読み取る力は、非課税要件の当たりをつけるときにも役に立つ。図面・測量の知識を体系的に身につけたい人は、測量士補講座のカリキュラムを比較ページで確認してみてほしい。
出典・参考情報(2026年9月26日確認)
- 地方税法(固定資産税の納税義務者の定め〔賦課期日現在の登記簿上の所有者〕、共有物に対する連帯納税義務の定め、公共の用に供する道路等に対する非課税の定め)に関する一般的な法令知識
- 東京都主税局「道路非課税の申告をお願いしています」(要件:利用上の制約を設けず不特定多数の利用に供されていること・道路としての客観的な形態を有すること、利用制限の例、非課税申告書と実測図等の提出、翌年4月開始の年度からの非課税適用) https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/dorohikazei
- 鳥取県湯梨浜町「私道に係る固定資産税の非課税措置取扱要綱」(幅員おおむね6m以上・延長おおむね50m以上・現に2戸以上の家屋の用に供されていること等、1月31日までの申請で翌年度分から非課税) https://www.yurihama.jp/reiki/reiki_honbun/r048RG00001002.html
- 「公共の用に供する道路」の判断の視点(開放性・公共性・道路としての形態)の3分類は、上記および大阪市など複数の自治体の案内、固定資産税実務の専門家による解説を編集部で整理したもの。基準・様式・申請期限は自治体ごとに異なり、本文の実例は個別の私道の判断材料としてそのまま使えるものではない
- 私道(地目・公衆用道路)の固定資産税評価が、非課税に該当しない場合でも近隣宅地より減額して評価されるのが一般的な運用とする点は、固定資産税実務を扱う専門家のブログ等で紹介されている情報を編集部が整理したもの。減額の幅・方法は自治体・案件により異なる
- 私道の相続税評価(不特定多数が通行する私道は評価しない、特定の者のみが通行する私道は3割相当額で評価する等)は財産評価基本通達に基づく一般的な制度情報で、本記事が扱う固定資産税の非課税制度とは別の制度
- 固定資産評価証明書・名寄帳の性質、私道部分の記載のされ方(評価額0円表示、備考欄への近傍宅地評価額の記載等)は、不動産・税務関連メディアで一般に紹介されている情報を編集部で整理したもの
- 本記事の実務論点は、不動産業界で一般的に知られている典型的なケースとして編集部が整理したものであり、特定の実在案件・企業を示すものではありません。自治体名を挙げた基準は2026年9月26日時点の公開情報に基づく例示です
※本記事は監修者(現役の不動産仕入れ営業マン、測量士補試験の受験生)の視点を交えた一般的な解説記事です。個別の私道における固定資産税の非課税該当性・納税義務・申告手続きの判断は、必ず私道が所在する市区町村(東京都23区は都税事務所)の資産税担当課、および税理士等の専門家にご確認ください。
※条文は未確認(許可待ち)。一次資料(e-Gov法令検索・東京都例規集)を開ける環境になりしだい照合する。個別の土地の判断は所在地の役所で確認すること。
コメント