結論から先に言うと
セットバックとは、建築基準法42条2項道路(幅員4m未満の「みなし道路」)に接する土地で、道路の中心線から2m後退して敷地の一部を道路として提供する仕組みです。後退が済んでいるかどうか、私道の持分がどうなっているか、そもそもその道が2項道路なのか位置指定道路なのかは、登記簿・測量図・道路査定図を突き合わせないと見えてこない論点です。判断に自信を持ちたいなら、測量士補の学習範囲が武器になります。体系的に学びたい方は通信講座比較ページを見てみてください。
「セットバック」という言葉は、不動産のチラシや重要事項説明書でよく目にする。ただ、それが具体的に何を意味していて、土地の何にどう効いてくるのかをきちんと説明できる人は、案外少ない気がする。この記事では、まず制度そのものを基礎から押さえたうえで、関連の深い「位置指定道路」との違い、そして仕入れ営業として現地でどこを見ておくべきかまで、順を追って整理していく。
前回の記事「境界確定とは?境界標の種類と立会いを拒否された時の進め方」では境界と越境の話を扱った。セットバックや私道の論点はハブ記事「測量士補の知識は不動産の仕入れ営業にどう活きる?」でも軽く触れているので、今回はそこをもう一段掘り下げる。
なお本記事はあくまで一般的な知識の整理であり、特定の取引や案件の内部情報を扱うものではない。個別の土地におけるセットバックや私道持分の判断は、必ず土地家屋調査士や司法書士など専門家に確認してほしい。
1. セットバックとは何か?42条2項道路の基本
セットバックは、建築基準法42条2項に規定された「みなし道路」に接する土地で発生する。建築基準法は原則として、幅員4m以上の道路に2m以上接していない土地には建物を建てられないと定めている。ところが日本の市街地には、法律が施行された昭和25年より前から存在していた幅員4m未満の細い道がたくさんあり、これを一律に「道路ではない」と扱ってしまうと、沿道の建物がほとんど建て替えられなくなってしまう。そこで、一定の条件を満たす幅員4m未満の道を「道路とみなす」特例が設けられた。これが42条2項道路、通称「2項道路」だ。
本文でもこのあと「2項道路」という言い方をたびたび使うが、これは条文の「第42条第2項」に由来する略称で、みなし道路とほぼ同じ意味だと思ってもらえればいい。役所の窓口や重要事項説明書でもこの呼び方が一般的だ。
2項道路に接する土地では、道路の中心線から水平に2mの位置を道路境界線とみなし、そこまで敷地を後退させる。これがセットバックの正体だ。将来、沿道の建て替えが一区画ずつ進むにつれて、道路全体として幅員4mが確保されていく、という制度の建てつけになっている。道路の反対側が崖地・水路・線路敷などで後退できない事情がある場合は、その境界線から4mの位置までセットバックする扱いになる点も覚えておきたい。
セットバック部分には建物はもちろん、塀・門・擁壁といった工作物も基本的に設置できない。すでに道路として後退・整備されている土地なら問題ないが、登記簿上の地積にセットバック予定部分がそのまま含まれている土地は、建て替え時に使える宅地面積が実際より目減りする。間口が狭い土地ほどプランへの影響も大きく、坪単価で価格を見ているとこのロスに気づきにくいので注意が必要だ。
目減りするのは使える土地の広さだけではない。セットバック部分は、建ぺい率・容積率を計算するときの敷地面積にも算入されない(建築基準法施行令2条1項1号)。たとえば登記上100㎡の土地で、間口8mにわたって0.5m後退する場合、後退部分は4㎡になり、計算に使える敷地面積は96㎡に減る。建ぺい率60%なら、建築面積の上限は60㎡ではなく57.6㎡だ(数字は説明用の例)。登記地積のまま建ぺい率・容積率を当てはめると、建築確認の段階で計画が通らなくなる。施主も仕入れ営業も「有効敷地面積」で考えるクセをつけておきたい。
2. 位置指定道路とは?セットバックとの違い
セットバックとセットで理解しておきたいのが「位置指定道路」だ。同じ私道でも、2項道路とは成り立ちがまったく違う。
位置指定道路とは、建築基準法42条1項5号に基づき、土地を建築物の敷地として利用するために新たに築造され、特定行政庁から位置の指定を受けた道路のことだ。分譲地の開発などで、民間の事業者が建築基準法施行令に定められた基準(幅員4m以上、区域によっては6m以上、行き止まりの場合の転回広場など)を満たすように道路を作り、行政の審査を経て指定を受ける、という流れになる。
ここが2項道路との決定的な違いだ。2項道路は「もともとあった狭い道を、みなし道路として救済する」制度なのに対して、位置指定道路は「これから使う道を、基準を満たす形であらかじめ作る」制度になる。位置指定道路は原則として最初から幅員4m以上を確保して築造されているため、2項道路のようなセットバックの問題は基本的に生じない。
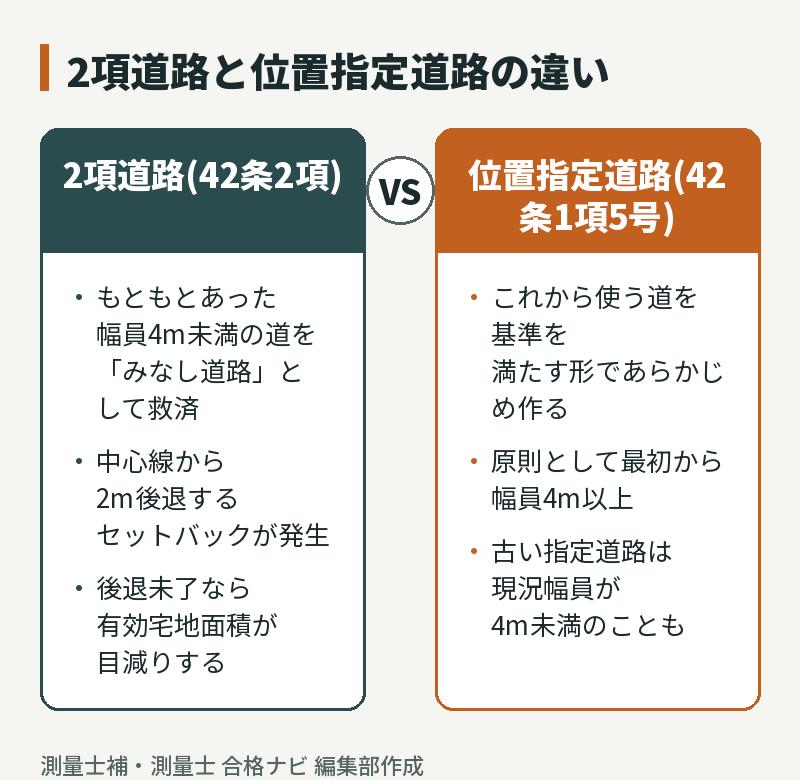
ただし例外もある。古い位置指定道路の中には、指定を受けた当時の測量精度の問題などで、現況の幅員が4m未満のまま残っているケースがまれにある。図面上は4mでも現地で測ってみると足りていない、といった話は実務でも聞かないわけではない。位置指定道路だからといって幅員を無条件に信用せず、道路位置指定図や現況測量図で実際の幅員を確認しておくと安心だ。
また、位置指定道路も私道であることに変わりはない。所有形態や通行・掘削の承諾といった論点はそのまま残るので、次の章で扱う私道持分の考え方は、位置指定道路にもそのまま当てはまる。
3. 仕入れ営業目線でのチェックポイント
制度としての仕組みを押さえたところで、ここからは仕入れ営業として現地・資料でどこを見るかという実務の話に移る。
私道持分の3パターンを見分ける
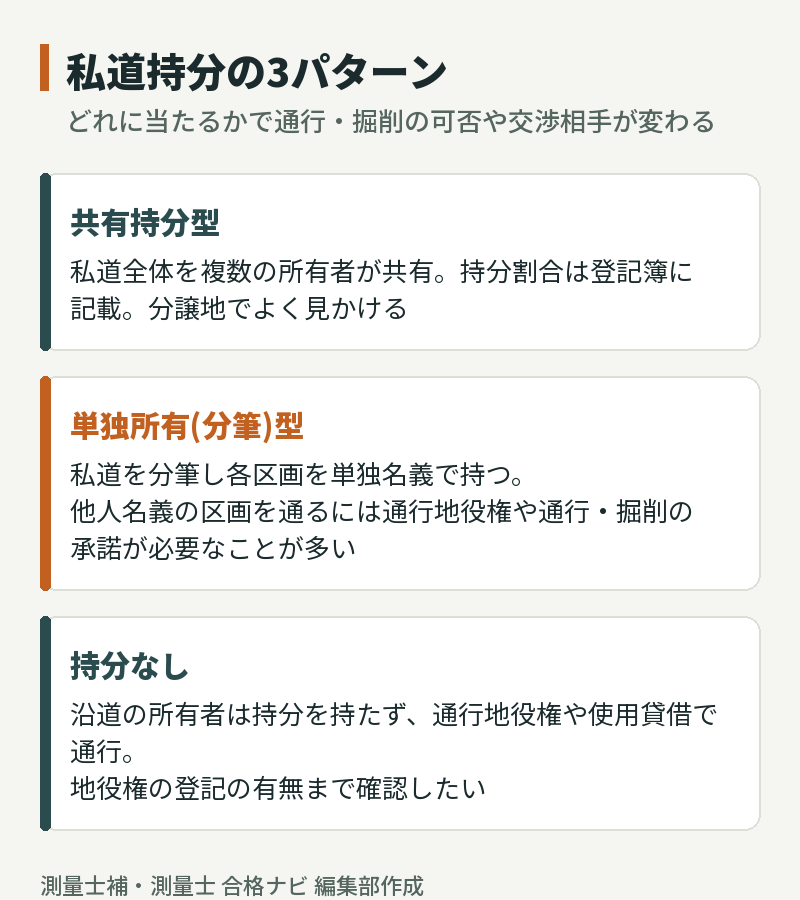
私道が絡む土地でまず整理したいのが、持分の形だ。大きく分けると3パターンある。
1つ目は「共有持分型」。私道全体を複数の土地所有者が共有し、それぞれの持分割合が登記簿に記載されている形で、分譲地などでよく見かける。共有者は自分の持分割合に応じて私道を使う権利を持つが、逆に言えば私道全体に対する処分(売却・担保設定など)には他の共有者との調整が絡んでくる。
2つ目は「単独所有(分筆)型」。私道を利用者数に合わせて分筆し、各区画をそれぞれの所有者が単独名義で持つ形だ。自分の土地に接する区画は自分の単独所有だが、その先にある他人名義の区画を通行するには、別途「通行地役権」や通行・掘削の承諾が必要になることが多い。分筆されているだけで安心してしまいがちだが、自分の区画以外を通る動線がある場合は要注意だ。
3つ目は「持分なし」のパターン。私道全体が開発当初の分譲業者や特定の一人の名義のまま残っていて、沿道の他の土地所有者は持分を一切持たず、通行地役権や使用貸借といった形だけで通行している状態だ。この場合、私道所有者の意向次第で通行や掘削に支障が出るリスクを、他のパターンより慎重に見ておく必要がある。地役権が登記されていれば第三者にも対抗できるが、口約束レベルの慣行にとどまっているケースもあるので、地役権の登記の有無まで確認できると安心感が違う。
境さんは実務で、私道が絡む土地は持分の話だけで商談のテンポが大きく変わると見ている。共有持分なら比較的話が早いが、持分なし・通行地役権のみの土地では、その地役権が登記されているか、通行できる範囲はどこまでかを一つずつ確認する必要がある。ここを飛ばすと決済間際に条件が崩れることもあるため、面倒でも一つずつ潰すようにしているという。(監修者・境さんのコメント)
セットバックが「済んでいる」か「これから」かの見極め方
仕入れ営業として特に気をつけたいのが、セットバックが「済んでいる土地」と「これから発生する土地」の違いだ。すでに後退済みで道路として整備されている場合はよいが、登記簿上の地積にセットバック予定部分が含まれたままの土地は、建て替え時に有効な宅地面積が目減りするというのは先に触れたとおりだ。
道路の中心線がどこにあるかは、役所に保管されている道路査定図や、過去の測量図・境界確認書類で確認するのが基本になる。中心線の位置が資料からはっきりしない土地は、役所の道路担当課への照会が必要になることもあり、その分だけ検討のスケジュールに余裕を持たせておいたほうがいい。セットバック済みの物件かどうかを仕入れ前にどう見抜くかは、別記事「再建築不可とは?主な原因と仕入れ前の見抜き方を測量士補の視点で解説」でさらに掘り下げている。
セットバックの費用は誰が負担するのか
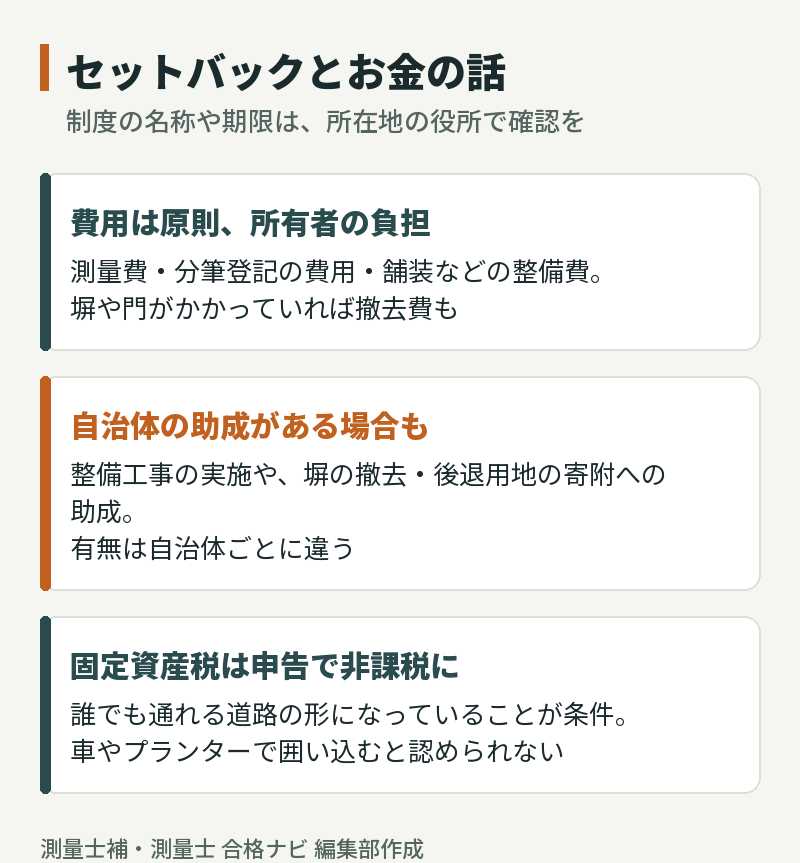
セットバックにかかる費用は、原則として土地所有者の負担だ。中身は大きく3つあり、後退線を確定するための測量費、後退部分を切り分ける分筆登記の費用、後退部分を道路として整える舗装などの整備費になる。既存の塀や門が後退部分にかかっていれば、その撤去費用も加わる。
ただし、狭い道路の拡幅を後押しするために、整備工事を自治体が行ったり、塀の撤去や後退用地の寄附に助成金・奨励金を出したりする自治体もある。制度の有無も対象も自治体ごとにまったく違うので、建て替えの計画を立てる前に、役所の道路担当課で確認しておくのが確実だ。
セットバック部分の固定資産税は、申告で非課税になりうる
後退して道路として使われている部分にも、何もしなければ固定資産税・都市計画税がかかり続けることがある。非課税にするには、原則として所有者からの申告が必要だ。たとえば東京都23区では、「固定資産税・都市計画税非課税申告書(公共の用に供する道路)」を提出し、都税事務所が利用状況を確認したものについて、翌年度から非課税になる。条件は、誰でも通行できる状態で、客観的に道路と認められる形になっていることだ。後退部分に車を止めたりプランターを置いたりして事実上囲い込んでいると、認められない。手続きの名称や期限は市町村で違うので、所在地の税務担当課で確認してほしい。セットバック部分に限らず、私道全体の固定資産税を誰が負担するのか、非課税の基準が自治体ごとにどう違うのかは私道の固定資産税についての記事で詳しく扱っている。
私道負担と重要事項説明で見ておきたい視点
私道持分やセットバックの話は、宅地建物取引業法上の重要事項説明でも避けて通れない項目だ。私道に関する負担の有無、負担面積、セットバック済み・未了の別は、いずれも説明義務の対象になる。仕入れ営業が事前にここを押さえておけば、重説作成の段階で慌てずに済むし、売主側の説明にヌケがある土地にも早めに気づける。
特に気にしておきたいのが、私道の維持管理・舗装費用の負担割合だ。共有持分型であれば持分割合に応じた負担というのが一応の目安になるが、実際には慣行で決まっていて書面化されていない私道も多い。過去に補修や舗装工事があった場合、その費用がどう分担されたかを確認できると、将来の負担イメージがつかみやすくなる。持分なし・通行地役権のみのパターンでは、そもそも維持管理を誰が担うのかという取り決め自体が曖昧なことがあるので、より丁寧な確認が必要だ。
測量図・登記簿から何を確認するか
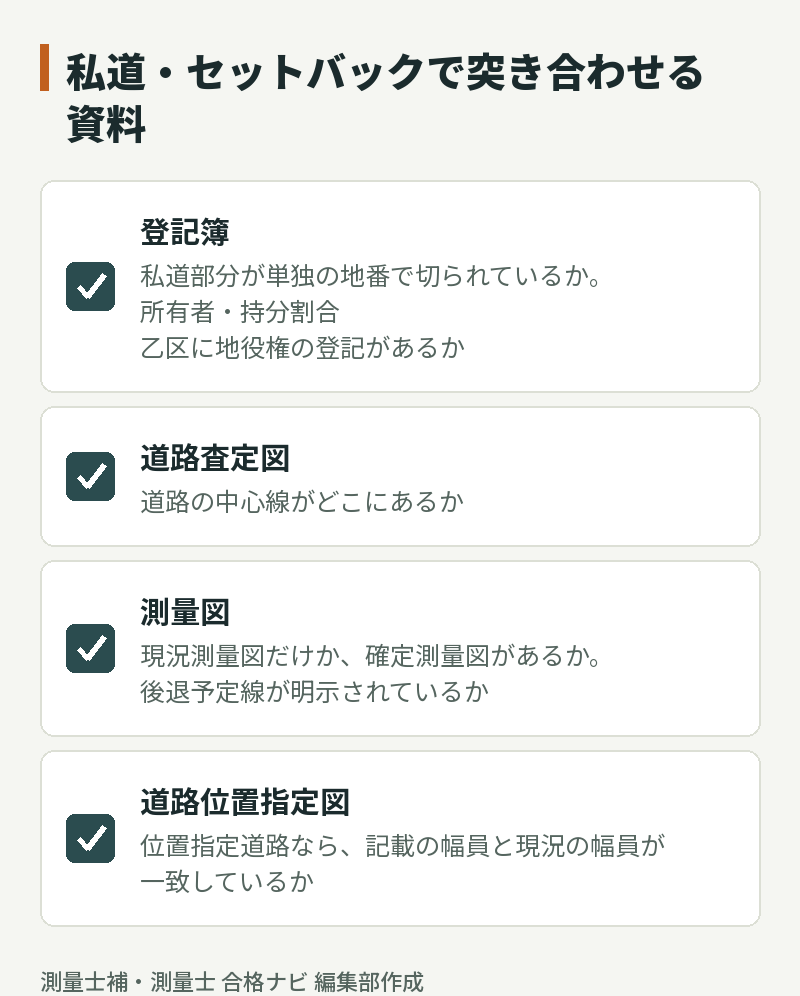
私道持分とセットバックのどちらも、現地を歩いただけでは判断がつきにくい。実務では、登記簿(私道部分の地番・所有者・持分割合)、公図、地積測量図、そして可能であれば道路査定図までひととおり突き合わせる作業になる。
登記簿では、私道部分が単独の地番で切られているか、それとも本地と一体で扱われているかをまず見る。私道部分に別の地番が振られていれば、その地番の所有者欄・共有者欄から持分の形が見えてくる。地役権が設定されている場合は、乙区に地役権の登記が入っているはずなので、そこも忘れずに確認したい。
測量図については、現況測量図しかない私道か、隣接地所有者の立会いを経た確定測量図があるかで、その後の手続きの見通しが変わる。この違いの見極め方は、別記事「確定測量とは?現況測量との違いを仕入れ営業目線で解説」で詳しく扱っている。セットバックが絡む土地では、後退予定線が測量図上に明示されているかどうかも合わせてチェックしておくと、役所への照会を最小限に抑えられる。位置指定道路の場合は、道路位置指定図に記載された幅員と現況の幅員が一致しているかも見ておくと、後々の手戻りを防げる。
売却価格と相続税評価への影響
セットバックが必要な土地は、同じエリアの相場より安くなりやすい。買主から見ると、建て替えのときに使える面積が減り、建ぺい率・容積率の分母も小さくなるからだ。売る側ができるのは、「前面道路は建築基準法42条2項道路」「建築時は道路中心線から2m後退が必要」「想定される後退面積」を最初から示しておくこと。情報が曖昧なまま売り出すより、購入検討者が判断しやすく、価格交渉の読み違いも減る。
セットバックが必要な土地を手放す側の話は、姉妹サイトの売却メディアで後退距離ごとの価格への影響と売り方としてまとめている。
※以下は広告(アフィリエイトリンク)です。
この土地を手放すことも考えているなら、まず売却の査定を受けて、今の価格の目安を知っておくと判断しやすい。下のリンクは、不動産会社1社(ミライアスの「スマート仲介」)に売却の査定を申し込むサービスだ。対象は東京都・神奈川県・埼玉県・千葉県の不動産に限られ、市街化調整区域の不動産は対象外になっている。

相続でセットバック予定の土地を引き継ぐ場合は、評価額が下がる点も押さえておきたい。財産評価基本通達24-6により、将来の建て替えで道路として提供する部分は、その部分がないものとした価額から、その価額に「後退部分の地積÷総地積×0.7」を掛けた額を控除して評価する。つまり後退部分は通常の30%で評価される。親の土地が2項道路に接しているなら、相続の相談のときに税理士へ伝えておくといい。
4. まとめ
セットバックは、42条2項道路の中心線から2m(または境界線から4m)後退する仕組みで、後退が済んでいるかどうかで有効宅地面積が変わってくる論点だ。位置指定道路は、最初から幅員4m以上を確保して築造された道路なので、原則としてセットバックの問題は生じないが、古い指定道路では現況幅員が基準を満たしていないケースもゼロではない。そして私道持分は「共有持分」「単独所有(分筆)」「持分なし(通行地役権のみ)」の3パターンがあり、どれに当たるかで通行・掘削の可否や交渉相手が変わってくる。
これらはいずれも登記簿・測量図・道路査定図を照らし合わせて初めて見えてくる話であり、現地確認だけでは判断しきれない。こうした資料の読み方は、測量士補の学習範囲(図面の読み方、境界・道路に関する基礎知識)と重なる部分が多い。独学でコツコツ読み解く方法もあるが、私道や道路の論点は法規の理解が絡むぶんつまずきやすいという声も聞くので、体系的に学びたい場合は通信講座で演習量を確保するのも一つの手だ。
出典・参考情報
- 建築基準法第42条第2項(セットバック・2項道路に関する一般的な法令知識)
- 建築基準法施行令第2条第1項第1号(建ぺい率・容積率の敷地面積からの除外)
- 東京都主税局「道路の非課税」 https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/dorohikazei
- 財産評価基本通達24-6(セットバックを必要とする宅地の評価)
- 建築基準法第42条第1項第5号、建築基準法施行令第144条の4(位置指定道路の指定基準に関する一般的な法令知識)
- 私道持分(共有持分型・単独所有型)、通行地役権に関する一般的な仕組みは、不動産・法律関連メディアで広く紹介されている情報を編集部で整理したもの。個別の権利関係は物件ごとに異なるため、あくまで一般的な整理として参照。
- 本記事の実務論点は、不動産業界で一般的に知られている典型的なケースとして編集部が整理したものであり、特定の実在案件・企業を示すものではありません。
※本記事は監修者(現役の不動産仕入れ営業マン、測量士補試験の受験生)の視点を交えた一般的な解説記事です。個別の土地取引における私道持分・セットバックの判断は、必ず土地家屋調査士・司法書士等の専門家にご確認ください。
コメント